央行鬆綁,房市為何還是冷?
太平洋房屋 黃瑋凱
央行放寬房貸限制,房市就一定會回溫嗎?對正在台中海線看房、準備換屋,或手上有房子想出售的人來說,這次政策變化值得注意。因為貸款成數提高,確實可能降低部分買方需要準備的自備款,但能不能順利申貸、每個月負擔多少房貸,以及房屋開價是否合理,才是影響購屋決定的關鍵。近期房市出現一個值得觀察的現象:政策鬆綁了,買方卻沒有明顯增加。
央行放寬房貸限制,究竟改變了什麼?
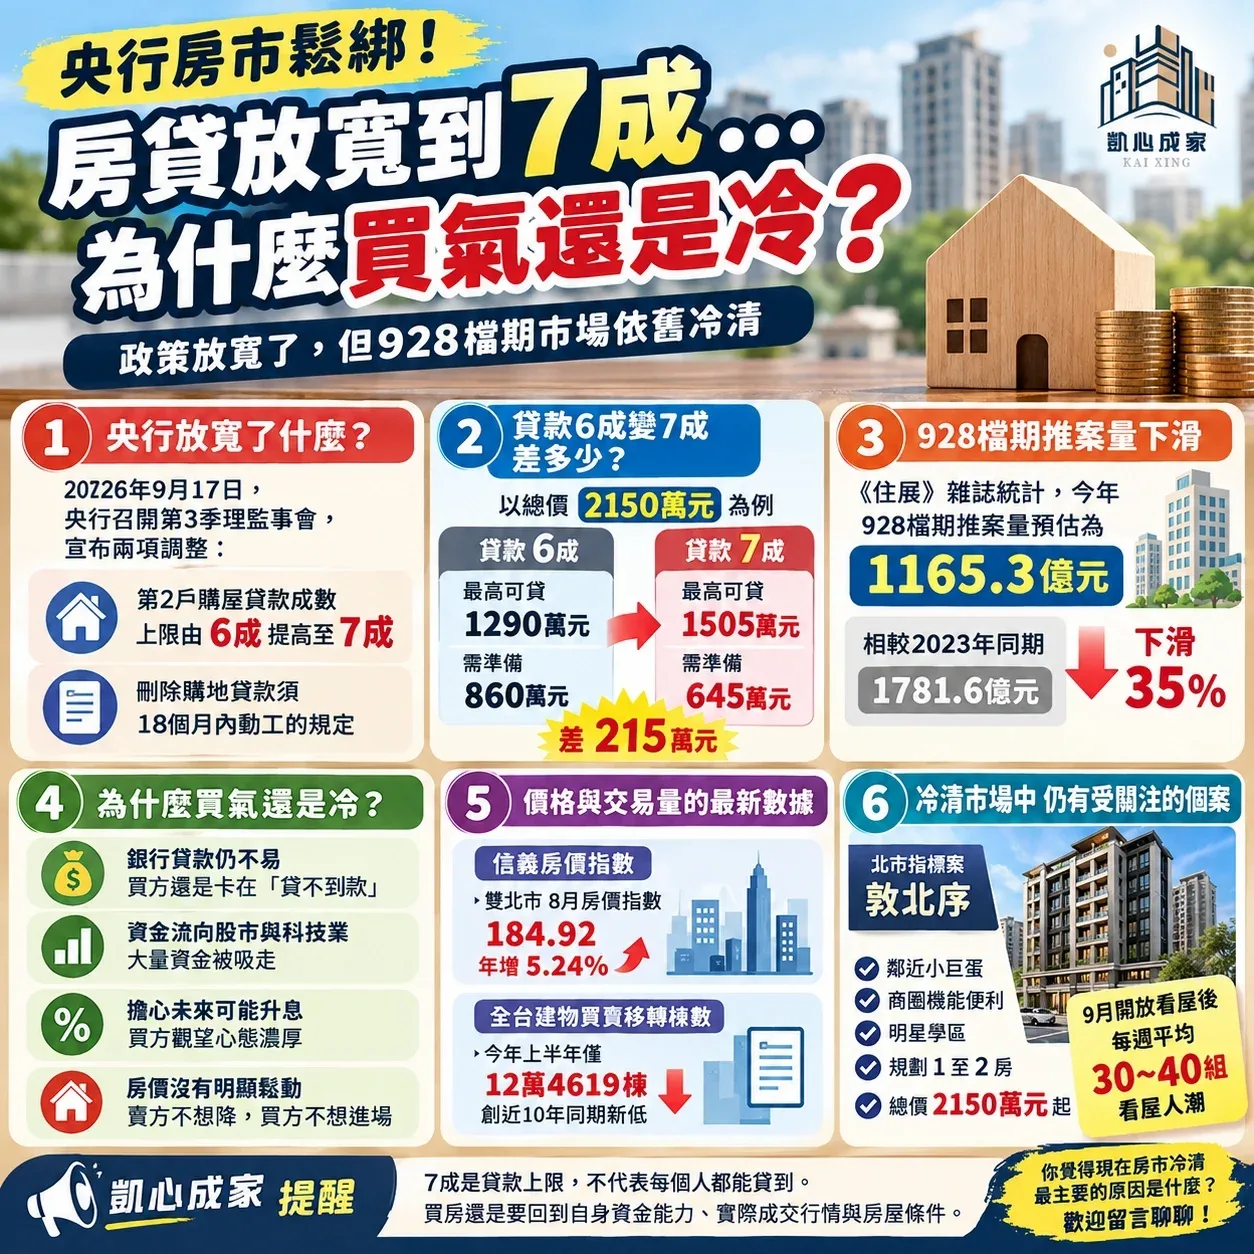
根據ETtoday房產雲2026年10月13日報導,央行在9月17日召開第3季理監事會,宣布放寬房市信用管制。
這次主要有兩項調整。
首先,將第2戶購屋貸款成數上限,由原本6成提高至7成。
其次,刪除購地貸款必須在18個月內動工的規定。
政策公布後,部分房地產業者原本期待買氣回升,尤其適逢928房市推案檔期,希望能帶動市場交易。
但實際走訪預售案場後發現,看屋人潮仍然冷清,市場反應沒有業者預期熱烈。
這也反映出,政策放寬貸款限制,不代表買方就會立即進場。
貸款6成變7成,對買方有什麼影響?
所謂貸款成數,就是銀行核准貸款金額占房屋價格的比例。
原本第2戶購屋貸款成數上限為6成,代表在符合相關條件下,最高可以貸到房屋價格的6成。
現在上限提高至7成,等於最高貸款比例增加1成。
以新聞提到的2150萬元總價作為計算範例,假設銀行認定的貸款計算基礎也是2150萬元:
貸款6成,最高可貸1290萬元,房價扣除貸款後,需準備860萬元。
貸款7成,最高可貸1505萬元,房價扣除貸款後,需準備645萬元。
兩者相差215萬元。
對需要資金安排的換屋族來說,這筆差額確實可能影響購屋決策。
但要特別注意,這只是用新聞總價進行的貸款比例試算,不代表銀行一定會依成交價格核貸,也沒有包含稅費及其他交易成本。
而且貸款金額增加,未來需要償還的本金也會提高。
所以貸款成數放寬,雖然可能減輕購屋初期的資金壓力,卻不代表整體購屋負擔一定變輕。
政策鬆綁了,為什麼市場買氣沒有明顯回升?
根據《住展》雜誌統計,今年928檔期推案量預估為1165.3億元,相較2023年同期的1781.6億元,下滑35%。
換成比較容易理解的說法,就是今年928檔期的預估推案金額,比2023年同期少了約3成半。
這代表建案供給端的推案規模明顯縮減。
不過,推案量減少不等於成交量減少35%,兩者是不同的市場指標,不能直接混為一談。
報導也提到,部分業者認為買氣沒有明顯回升,與銀行貸款不易、資金流向股市及科技業,以及市場對未來利率的擔憂有關。
其中,房貸能不能順利核准,對買方影響尤其直接。
因為即使房屋條件符合需求,如果貸款額度不足,買方就需要額外準備資金。
當自備款無法補足,交易自然可能受到影響。
至於未來央行是否升息,仍屬市場擔憂,不能直接當成已經確定的政策。
房價沒有明顯鬆動,也是買賣雙方僵持的原因
除了貸款問題,價格也是影響成交的重要因素。
報導指出,部分房地產從業人員認為,目前市場存在賣方不願降價、買方不願進場的情況。
根據信義房價指數,雙北市8月房價指數為184.92,年增5.24%。
另一方面,內政部公布今年上半年全台建物買賣移轉棟數僅12萬4619棟,創近10年同期新低。
這兩項數據放在一起,可以看出值得注意的現象:部分地區房價指數仍呈現年增,但整體交易移轉量已經明顯偏低。
不過,雙北市的房價指數不能直接代表台中海線行情,全台移轉棟數也不能直接當成梧棲、沙鹿或清水的成交數據。
對台中海線買賣雙方而言,真正需要比較的,仍然是相同生活圈、屋齡、產品類型與條件相近的物件。
屋主不能只看過去的開價,買方也不能只因為市場冷清,就認為所有房子都應該大幅降價。
冷清市場中,為什麼還是有建案受到關注?
新聞提到,北市指標案「敦北序」規劃1至2房,總價2150萬元起。
該案鄰近小巨蛋,具備商圈機能及學區條件,9月開放看屋後,每週平均約有30至40組看屋人潮。
這個案例值得注意的,不是所有建案都能複製相同表現,而是市場冷清時,仍然有買方願意關注符合需求、價格具有比較空間的產品。
但看屋人潮不等於成交戶數,詢問度高也不代表價格一定合理。
買房仍然要回到地段、產品條件、資金能力與實際成交行情。
瑋凱提醒:貸款放寬,不等於買房風險降低
這次央行調整的是貸款成數上限,不是每位購屋者都一定能貸到7成。
銀行仍會依個人財務條件、房屋鑑價及授信審查決定實際核貸結果。
如果你正在台中海線看房,可以先確認可貸額度、每月還款能力,再比較同生活圈的實際成交行情。
如果你是準備出售房屋的屋主,也應該重新檢視開價與目前市場需求是否有落差。
房市冷清不代表每間房子都賣不掉,政策鬆綁也不代表每間房子都會變好賣。
真正影響交易的,還是價格、產品條件,以及買賣雙方能不能找到合理的交集。
我是黃瑋凱,持續關注台中海線房市與貸款政策,有買房、換屋或出售房屋的疑問,歡迎一起聊聊。
資料來源:ETtoday房產雲
本文為個人整理與說明,內容以原始來源與主管機關公告為準。
⚠️ 本文為一般性資訊整理,不構成個案的稅務、法律或投資建議。 政策、利率與各銀行授信條件會隨時調整,實際核貸成數與條件仍以主管機關公告及各銀行審核結果為準; 個案情況請以專業人員評估為準。
其他文章
年薪40萬,真的能買千萬房?
年薪40萬元,真的有能力買總價千萬元的房子嗎?對正在台中海線看房、準備首購或考慮換屋的人來說,這個問題值得好好思考。因為買房不是單純比較誰的薪水高,而是要看整個家庭能拿出多少自備款…
閱讀全文 →房屋信託後,自住稅率會消失?
房子辦理信託之後,原本享有的房屋稅、地價稅自住優惠,會不會因此消失?這是許多屋主在安排家庭資產、規劃房產傳承時容易忽略的問題。尤其正在考慮將房屋信託給配偶、子女或父母的朋友,更應該…
閱讀全文 →🔥買預售屋別只看格局跟價格,真正容易出問題的,可能藏在你沒仔細看的契約裡。
買預售屋,很多人會花大量時間比較地段、格局、樓層與價格,真正到了簽約現場,面對一整本契約反而容易快速翻過。但預售屋買的是還沒完全蓋好的房子,從簽約、施工、驗收到最後交屋,中間每個階…
閱讀全文 →